
El banco te ha pedido el balance para renovar la póliza, y después viene la misma pregunta: ¿cuánto necesitas? La respuesta habitual es el importe del año pasado, redondeado hacia arriba por si acaso.
Las necesidades operativas de fondos, o NOF, son el dinero que tu actividad tiene metido en el almacén y en las facturas pendientes de cobrar, descontando lo que te financian proveedores, Hacienda y la Seguridad Social. Es lo que tu negocio necesita tener invertido para funcionar, y sube o baja con tu actividad.
Ese número sale del balance que ya tienes encima de la mesa y responde mejor que el redondeo.
Abajo tienes qué partidas entran, cómo se calcula con un ejemplo, por qué el número de tu balance no siempre es el que necesitas, qué significa si sale negativo, qué financiación cubre el hueco y con qué ratios te va a calificar el banco.
¿Qué son las necesidades operativas de fondos?
Las NOF son una inversión, no una deuda: el dinero que se queda atrapado en el ciclo de tu negocio desde que compras hasta que cobras.
Compras género, lo tienes parado unas semanas, lo vendes y esperas sesenta o noventa días a que el cliente pague. Durante todo ese recorrido el dinero es tuyo y no está en tu cuenta. Tus proveedores financian una parte, porque tú también pagas a plazo, y Hacienda y la Seguridad Social financian otra, porque el IVA y las cuotas se ingresan después. Lo que queda sin cubrir lo pones tú.
Por eso las NOF se leen como un activo: suben cuando creces, cuando cobras más tarde o cuando acumulas stock. El fondo de maniobra es lo que tienes; las NOF son lo que tu actividad necesita.
Cuidado con un error que verás incluso en artículos de escuelas de negocio: llamar capital corriente a las NOF. Capital corriente es otro nombre del fondo de maniobra, y confundirlos lleva a diagnósticos equivocados.
¿Qué partidas entran en las NOF y cuáles se quedan fuera?
Entra todo lo que se mueve porque vendes; se queda fuera todo lo que se mueve porque financias.
Ese criterio resuelve casi todas las dudas. La póliza no entra aunque figure en el pasivo corriente, porque no la mueve tu actividad, la mueve tu banco. El excedente de tesorería tampoco, porque no lo exige el ciclo.
| Suman | Restan | No entran |
|---|---|---|
| Existencias (materias primas, curso, producto terminado, mercadería) | Proveedores y efectos comerciales a pagar | Póliza de crédito y cualquier deuda bancaria a corto |
| Clientes y efectos comerciales a cobrar | Hacienda acreedora operativa: IVA, retenciones | Inversiones financieras temporales |
| Anticipos entregados a proveedores | Seguridad Social acreedora | Excedente de tesorería |
| Hacienda deudora operativa: IVA a devolver | Otros acreedores de explotación | Deudas con socios |
| Tesorería mínima operativa | Anticipos recibidos de clientes | Activo no corriente |
Hacienda y la Seguridad Social restan porque financian tu ciclo igual que un proveedor: usas ese dinero hasta que toca ingresarlo. Es criterio de análisis financiero, no norma del Plan General de Contabilidad, y hay manuales que las omiten para simplificar. El resultado entonces sale más alto de lo que es.
La tesorería mínima operativa, la partida que casi nadie estima
Es el único componente de la fórmula que no viene dado en el balance, y la mayoría de artículos la mencionan sin decir cómo se calcula. No es tu saldo bancario: es el colchón que necesitas para absorber un cobro que se retrasa.
Como aproximación inicial, estímala con lo que ya tienes. Coge tus pagos fijos mensuales, nóminas, alquiler, cuotas y suministros, y quédate con la parte que corresponde a los días que aguantas sin cobrar nada. Si tu peor racha fueron diez días sin un solo ingreso, esa es tu referencia. Es una estimación interna y no un método contable: no recoge estacionalidad, pagos extraordinarios ni vencimientos de deuda, así que anota con qué criterio la hiciste y revísala cuando cambie alguno de esos tres.
¿Cómo se calculan las NOF?
NOF = existencias + clientes + tesorería mínima operativa − proveedores − acreedores de explotación (Hacienda, Seguridad Social y otros).
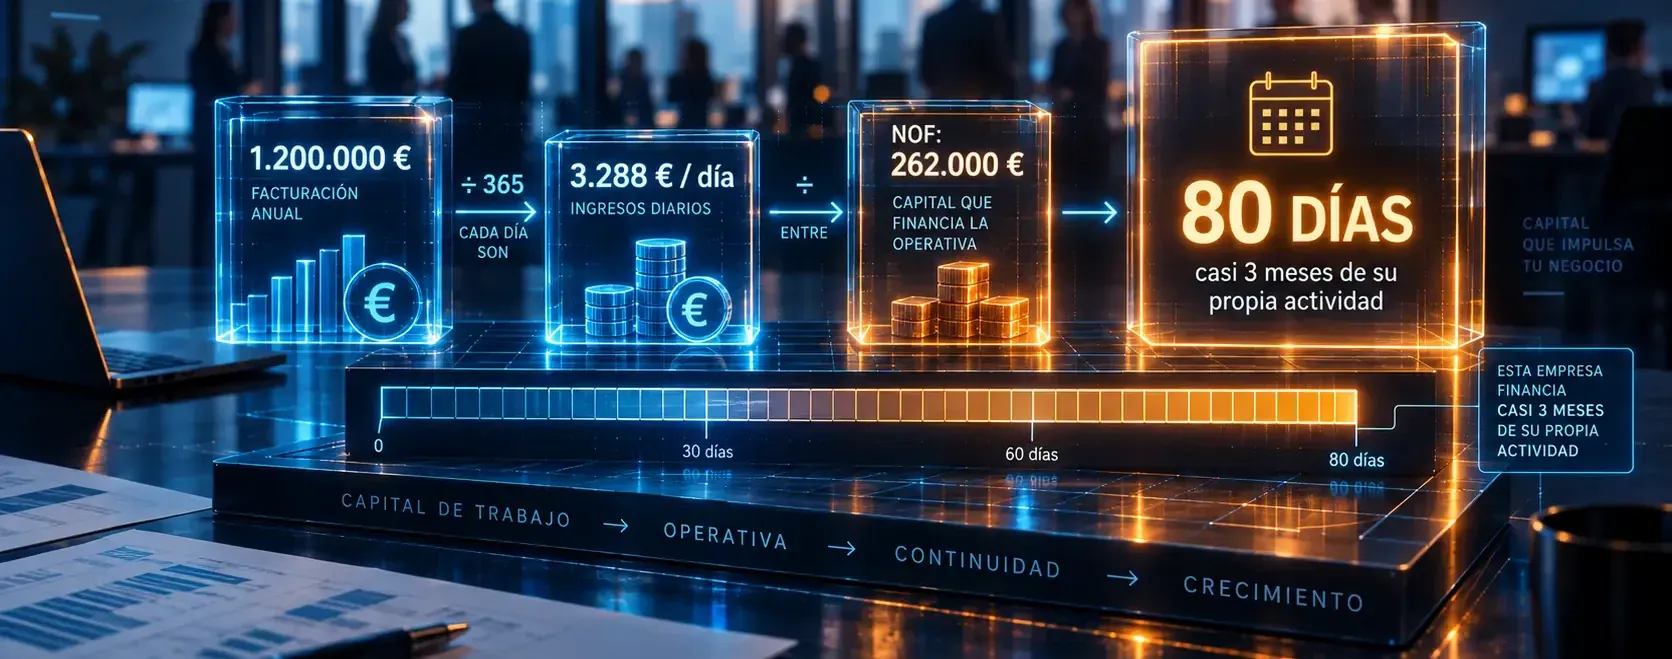
Un ejemplo con una distribuidora industrial que factura 1.200.000 € al año. Cálculo ilustrativo, no un caso real.
| Partida | Importe |
|---|---|
| Existencias | 145.000 € |
| Clientes pendientes de cobro | 260.000 € |
| Tesorería mínima operativa | 25.000 € |
| Proveedores | −130.000 € |
| Hacienda y Seguridad Social acreedoras | −38.000 € |
| NOF | 262.000 € |
Esa empresa necesita 262.000 € invertidos en su propia actividad para funcionar un día normal. Si quisiera devolver toda su financiación bancaria y seguir operando igual, tendría que cubrir esa cifra con recursos financieros estables, propios o a largo plazo.
Las NOF en días de venta
El importe solo no dice mucho. Divídelo entre tus ventas diarias y tendrás un número comparable.
Con 1.200.000 € de facturación, cada día son 3.288 €. Y 262.000 entre 3.288 son 80 días: esa empresa financia casi tres meses de su propia actividad.
Sirve para separar dos cosas que se confunden a diario. Si los días suben, de 68 a 80, tu negocio necesita más circulante por cada euro que vende, y la causa puede ser el cobro, el stock, menos financiación de proveedores o un cambio de mix: hay que mirar cuál. Si los días se mantienen y las ventas crecen, tus NOF suben en euros sin que la gestión haya empeorado. El primer caso pide revisión. El segundo, previsión.
Compruébalo: calcula tus NOF con los dos últimos balances cerrados y pásalas a días. Si el segundo número es mayor, ya sabes qué parte de tu póliza la ha pedido el crecimiento.
NOF contables y NOF objetivo: por qué tu balance no dice lo que necesitas
Las NOF que salen de tu balance son las que tienes hoy. Las NOF objetivo son las que exigiría tu ciclo con los plazos que has pactado y un stock ajustado. La diferencia entre las dos no es un problema de financiación: es un problema de gestión.
La distinción viene del análisis financiero clásico, donde encontrarás las primeras como NOF contables y las segundas como NOF reales. Aquí las llamamos objetivo porque se calculan con los plazos que tú has firmado, y casi nadie baja ese ejercicio al balance de una pyme, que es donde hace falta.
Vuelve a la distribuidora. Sus 260.000 € de clientes, entre 3.288 € de venta diaria, son 79 días de cobro. Sus condiciones pactadas son 60. Esos 19 días no son su modelo de negocio: son facturas que nadie reclamó a tiempo.
Recalcula con 60 días: 197.280 € de clientes, 62.720 € menos. Las NOF objetivo bajan de 262.000 a 199.280 €. Son 62.720 € que no hace falta pedirle a nadie, esperando a que alguien llame. Ahí está la diferencia entre necesitar más póliza y necesitar un procedimiento de cobro. El mismo ejercicio vale para el stock que rota más despacio de lo que tarda tu proveedor en servirte.
Compruébalo: calcula tus NOF dos veces, una con tus días reales y otra con los que tienes firmados con clientes y proveedores. La diferencia, en euros, es lo que puedes recuperar sin firmar nada.
¿Qué significa que las NOF salgan negativas?
Unas NOF negativas significan que tu ciclo se financia solo: cobras antes de pagar. Es una ventaja estructural en algunos negocios y una señal de alarma en otros, y el mismo número no distingue entre las dos.
Hay dos ramas y conviene saber en cuál estás.
La primera es tu modelo de negocio: cobras al contado o por adelantado y pagas a plazo, como el comercio minorista, la restauración o cualquier servicio con cuota anticipada. Ahí las NOF negativas son dinero de tus clientes trabajando en tu negocio, y crecer genera caja en lugar de consumirla.
La segunda es que no estás pagando. El saldo de proveedores se infla con facturas vencidas, o hay aplazamientos abiertos con Hacienda o con la Seguridad Social, y el balance lo presenta igual que la primera rama aunque sea deuda vencida.
El test que las separa: mira tu plazo medio de pago real y compáralo con lo pactado. A falta de pacto, la ley te da 30 días naturales desde la recepción, y las partes pueden ampliar ese plazo sin pasar nunca de 60 días naturales (Ley 3/2004, artículo 4, texto consolidado). Si tu plazo real supera lo que firmaste, o supera ese techo, lo que lees como eficiencia es un impago con otro nombre. Lo ve cualquier análisis de riesgo, y tu proveedor lo ve antes.
¿Cuánta financiación necesitas y de qué tipo?
Cuando ya sabes tus NOF y tu fondo de maniobra, el hueco entre los dos es la cifra que hay que financiar, y ese cálculo está en el artículo del fondo de maniobra. Lo que casi nunca se explica es qué instrumento encaja con qué hueco.
| Instrumento | Para qué NOF sirve | Qué no resuelve |
|---|---|---|
| Póliza de crédito | Picos y desfases dentro del año; vuelves a cero varias veces | Una necesidad que nunca baja; ahí pagas intereses todos los meses por algo permanente |
| Descuento comercial | Adelantar cobros concretos que ya están documentados | El impago: si el cliente no paga, el efecto vuelve a ti |
| Factoring sin recurso | Trasladar el riesgo de impago además de adelantar el cobro | El coste, mayor; y suele aceptar solo a tus clientes más solventes |
| Confirming | Ordenar tus pagos y, según la modalidad, dar anticipo al proveedor o aplazamiento a ti | Por sí solo no dice si tu necesidad de circulante es temporal o estructural |
| Deuda a largo o ampliación de capital | La parte de tus NOF que nunca baja | Nada rápido: se negocia con tiempo y cuesta dinero o propiedad |
La pregunta que decide es cuál es tu suelo. Mira los doce últimos meses de disposición de tu póliza: el punto más bajo al que llegaste es tu necesidad permanente. Esa parte es inversión, no desfase, y financiarla año tras año con una póliza que se renueva es el error caro de esta historia, porque renovarla depende de que el banco quiera.
Una advertencia honesta: si tus NOF crecen mientras tu margen baja, financiar no arregla nada, solo compra tiempo. Ahí el problema está en la cuenta de resultados, y se mira en qué escalón se pierde el margen neto. Si lo que dispara el número es el stock parado, el atasco está en compras o en previsión, no en tesorería: eso es un cuello de botella con forma de almacén.
Qué mira el banco cuando te califica el riesgo
Existe una metodología estandarizada para calificar el riesgo de una pyme, y en ella el circulante entra con una ratio propia: capital circulante sobre cifra neta de negocios.
La fija la Circular 6/2016 del Banco de España, que desarrolla la Ley 5/2015 de fomento de la financiación empresarial. Se aplica a la calificación que acompaña al documento «Información Financiera-PYME», y no sustituye al modelo interno con el que cada entidad decide si te concede o te renueva el crédito. Su cuadro de análisis tiene ocho áreas y nueve ratios: actividad, margen, rentabilidad, liquidez, capital circulante, endeudamiento, solvencia y capacidad de reembolso de intereses.
El cálculo no se hace con lo que tú cuentes, sino con tus últimos estados financieros depositados en el Registro Mercantil. Si no los has depositado estando obligado y la entidad no dispone de otros recientes, la calificación puede quedar como «no disponible». Con esas mismas ratios se sitúa además tu posición dentro de tu sector, por intervalo de cuartiles, y ese informe es preceptivo cuando has depositado cuentas de menos de dos años.
Ojo con el nombre de la ratio: el capital circulante que entra ahí es tu fondo de maniobra, no tus NOF. Las NOF son la inversión que exige tu ciclo; el fondo de maniobra, los recursos permanentes que la financian. El número de la ratio es el segundo, dividido entre tu facturación, y se estropea justo cuando las NOF crecen más deprisa que esa financiación estable. Por eso los dos cálculos de este artículo acaban en la misma conversación.
Compruébalo: calcula tu capital circulante entre tu cifra neta de negocios con las dos últimas cuentas que depositaste. Si ha bajado dos años seguidos, esa es la tendencia que va a leer quien estudie tu expediente, y conviene llevar explicada la razón antes de que la pregunten.
Qué decisión cambia
Calcula tus NOF con las seis partidas de la tabla, pásalas a días de venta y repite el cálculo con los plazos que tienes firmados. Terminarás con tres números: lo que tu actividad necesita hoy, lo que necesitaría bien gestionada y la diferencia.
Si esa diferencia es grande, la decisión de este trimestre no es cuánta póliza pides, es qué procedimiento montas para que las facturas se cobren cuando toca. Si es pequeña y el número sigue subiendo, toca financiación, y la conversación es sobre plazo y no sobre importe: la parte permanente se financia a largo. Cambia una sola cosa y ponle fecha de revisión al cierre del próximo trimestre.
Saber dónde se te está quedando el dinero es lo que mide un diagnóstico empresarial: los cuatro frentes, los hallazgos y los cuellos de botella ordenados por fases. Si quieres que lo miremos con tu balance delante, presenta tu empresa y hablamos con tus números.
Preguntas frecuentes
¿Cómo se calcula el NOF?
Se suman las existencias, los clientes pendientes de cobro y la tesorería mínima operativa, y se restan los proveedores y los acreedores de explotación, incluidas Hacienda y la Seguridad Social. No entran la póliza de crédito, la deuda bancaria a corto ni los excedentes de tesorería, porque no los mueve la actividad.
¿Qué son las NOF en finanzas?
Son la inversión que la actividad de una empresa exige mantener en su ciclo de explotación: el dinero parado en almacén y en facturas por cobrar, menos el que aportan proveedores y administraciones. Se expresa en euros y también en días de venta, que es como se compara entre ejercicios.
¿Qué es una necesidad operativa?
Es un importe que el negocio necesita tener invertido para funcionar con normalidad, no un gasto ni una deuda. Cada euro de más en stock o en plazo de cobro es una necesidad operativa mayor, aunque la cuenta de resultados no cambie.
¿Qué son las NOF contables?
Son las que salen del balance tal cual está, con tus días reales de cobro, pago y stock. Frente a ellas están las NOF objetivo, calculadas con los plazos que tienes pactados y un stock ajustado. La diferencia entre ambas señala cuánto de tu necesidad de financiación viene de la gestión y no del negocio.
¿Las NOF incluyen la tesorería?
Solo la tesorería mínima operativa, el colchón que tu operativa necesita para absorber retrasos. Los excedentes y las inversiones financieras temporales quedan fuera, porque no los exige el ciclo. Es la única partida de la fórmula que estimas tú y conviene dejar anotado con qué criterio.