
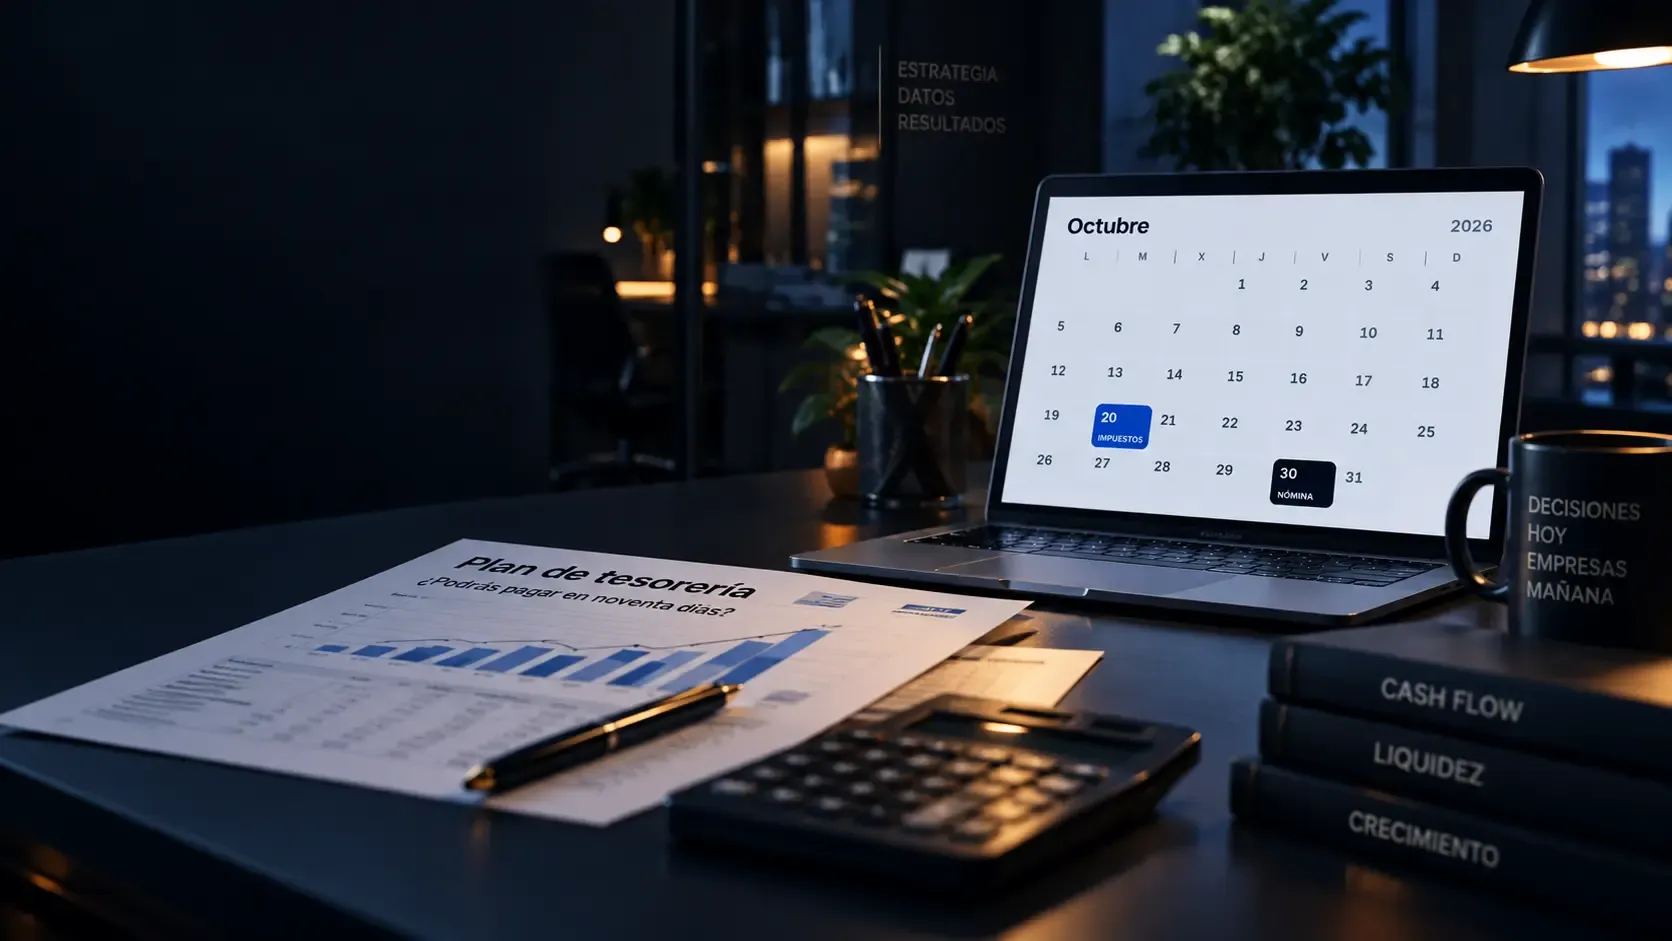
Lunes 5 de octubre de 2026, primera hora. Tienes el extracto delante: 26.000 € entre las dos cuentas. El martes 20 vence el trimestre con Hacienda y el viernes 30 toca la nómina. Las dos cosas se cuadran de cabeza. Lo que no se ve de cabeza es qué pasa en noviembre si un cliente se retrasa.
Un plan de tesorería es la lista de todos los cobros y pagos que esperas, colocados en la semana en que el dinero entra o sale del banco y sumados al saldo de hoy. Te dice cuánto prevés tener al cerrar cada semana y cuál será el cierre más bajo.
Abajo tienes cómo se hace en cinco pasos, qué fechas de Hacienda tienen que estar dentro, un plan resuelto a 13 semanas y qué haces si una semana sale en negativo.
¿Qué es un plan de tesorería?
Un plan de tesorería recoge los cobros y pagos previstos de tu empresa y calcula el saldo previsto al cierre de cada semana: saldo inicial más cobros menos pagos.
Se construye factura a factura y con IVA, porque es lo que entra y sale de tu cuenta: el IVA que cobras está en tu banco hasta que se lo ingresas a Hacienda, y ese día aparece en el plan como un pago más. Por eso no trabaja con ventas ni con gastos: una venta de octubre cobrada en diciembre es ingreso contable en octubre y dinero en diciembre. El flujo de caja realizado mide lo que ya entró y salió en un periodo; el plan de tesorería proyecta lo que va a entrar y salir.
Lo encontrarás también como presupuesto o previsión de tesorería. Aquí usamos plan y presupuesto para el documento, y previsión para el trabajo de estimar los importes y las fechas que lo alimentan.
¿A cuánto tiempo se hace un plan de tesorería?
Para saber si vas a poder pagar, nuestro criterio es mirar 13 semanas, semana a semana: algo más de noventa días. Es un criterio de trabajo para anticipar decisiones, no un plazo obligatorio.
Las razones son tres. Un mes mete en la misma casilla el día 20 y el día 30, y un cobro del día 25 puede tapar en el total mensual el agujero del día 20. Trece semanas permiten ver unos tres meses de movimientos y vencimientos, aunque los impuestos de un trimestre pueden pagarse después de esa ventana. Y la ventana avanza: cada lunes compruebas los cobros y pagos reales de la semana terminada, partes del saldo bancario actualizado, recolocas los pendientes y añades una nueva semana al final.
El plan a doce meses existe y sirve para otra cosa, como ver de lejos el Impuesto sobre Sociedades de julio; puede apoyarse en el balance y la cuenta de resultados previstos, trasladándolos a fechas de cobro y pago.
¿Cómo se hace un plan de tesorería paso a paso?
Se hace en cinco pasos: el saldo de hoy, los cobros en la semana en que entran, los pagos con su día, los impuestos en su fecha y el saldo semana a semana con tu colchón marcado.
- Apunta el saldo disponible de hoy en todas tus cuentas y la caja, si la usas, no el del último cierre. Lo que te quede disponible en la póliza, apúntalo aparte: es deuda, pero también el margen para tapar una semana mala.
- Pon cada factura pendiente en la semana en que ese cliente suele pagar de verdad. Si un cliente con vencimiento a 30 días te paga a 50, va a 50. Lo que aún no has vendido entra como un dato: cuánto esperas facturar y cuándo lo cobrarás, con el retraso de siempre.
- Pon cada pago en su día: nóminas, seguros sociales, alquiler, préstamos, renting, suministros y proveedores. A un proveedor puedes planificar pagarle en el plazo pactado, que, en las operaciones sujetas al régimen general de la Ley 3/2004, no puede pasar de 60 días naturales (Ley 3/2004, artículo 4). Si dudas, el cobro va a la semana más tardía y el pago a la más temprana.
- Añade los impuestos en la semana en que salen del banco. Tienen su propio apartado, justo debajo.
- Suma y resta semana a semana, marca la más baja y pon al lado tu colchón, lo mínimo que quieres tener siempre en la cuenta. En las semanas ajustadas, ordena cobros y pagos por día: cerrar en positivo no garantiza que puedas atender un pago anterior al cobro. Cómo estimar tu colchón mínimo de tesorería lo explicamos aparte.
Las fechas de Hacienda que mueven tu caja en un trimestre
Como regla general, una sociedad en territorio común con liquidaciones trimestrales a ingresar paga el IVA hasta el día 20 de abril, julio y octubre, y el del último trimestre hasta el 30 de enero; las retenciones, hasta el 20 de enero, abril, julio y octubre; y el pago fraccionado del Impuesto sobre Sociedades, si le toca, en abril, octubre y diciembre.
| Hasta el | Qué se paga | A quién afecta | Domiciliación hasta el |
|---|---|---|---|
| 20 de octubre | IVA del tercer trimestre (303) | Si presentas por trimestres | 15 de octubre |
| 20 de octubre | Retenciones del tercer trimestre, o de septiembre si son mensuales (111 y 115) | Si satisfaces rentas sujetas a retención: nóminas o profesionales (111), o alquileres urbanos (115) | 15 de octubre |
| 20 de octubre | Segundo pago fraccionado del Impuesto sobre Sociedades (202) | Si el cálculo según tu modalidad da un importe a ingresar; véase la explicación inferior | 15 de octubre |
| 30 de octubre, 30 de noviembre y 30 de diciembre | IVA mensual de septiembre, octubre y noviembre (303) | Si presentas cada mes | 27 de octubre, 25 de noviembre y 24 de diciembre |
| 20 de noviembre y 21 de diciembre | Retenciones mensuales de octubre y noviembre (111 y 115) | Si las presentas cada mes | 17 de noviembre y 16 de diciembre |
| 21 de diciembre | Tercer pago fraccionado (202) | Igual que el de octubre | 16 de diciembre |
| Enero de 2027, con traslado al siguiente hábil cuando proceda | Retenciones e IVA del cuarto trimestre o de diciembre | Trimestrales y mensuales con importe a ingresar | Según el calendario fiscal de 2027 |
Las fechas de 2026 son las de los plazos con domiciliación bancaria que publica la Agencia Tributaria. Para las liquidaciones de cierre de 2026, la regla general es el día 20 de enero para retenciones y el 30 para IVA, con traslado al primer día hábil siguiente si corresponde, incluso si pasa a febrero. Comprueba el vencimiento y la domiciliación aplicables en el calendario fiscal de 2027.
El modelo 202 distingue presentar de pagar. Si el importe neto de la cifra de negocios superó 6 millones de euros en los doce meses anteriores al inicio del periodo impositivo, hay que presentarlo aunque no resulte ingreso, como indican las instrucciones de la AEAT.
En la modalidad del artículo 40.2, para un periodo de referencia anual, toma la cuota íntegra del último periodo cuyo plazo de declaración hubiera vencido al comenzar el mes del pago y réstale deducciones, bonificaciones, retenciones e ingresos a cuenta. El pago es el 18 % de esa base. No basta con mirar si el último modelo 200 salió a ingresar o a devolver: su resultado final también descuenta pagos fraccionados anteriores. La modalidad del artículo 40.3 utiliza la base imponible del ejercicio en curso; es obligatoria por encima del umbral indicado y puede elegirse sin superarlo. Son las dos modalidades de pagos fraccionados que explica la AEAT. En tu plan entra el importe a pagar según la modalidad que te corresponda.
Si domicilias, la orden se da unos días antes, como ves en la última columna: para los trimestrales de octubre, hasta el jueves 15. En el plan cuenta el día en que el banco te lo carga, no el día en que presentas. Para las autoliquidaciones domiciliadas, sitúa la salida en el vencimiento aplicable al periodo actual, conforme a la regulación de las domiciliaciones. Usa el extracto anterior para contrastar el cargo, no para trasladar su fecha al trimestre siguiente.
Con IVA mensual, el plan recoge una liquidación cada mes. En el régimen especial del criterio de caja, el IVA repercutido se devenga al cobrar, total o parcialmente, y la deducción del soportado se retrasa hasta pagar, también por la parte satisfecha. Ambos tienen como límite el 31 de diciembre del año siguiente al de la operación. Es un régimen voluntario: no superar 2.000.000 € de volumen de operaciones el año anterior es un requisito principal, pero existen otras condiciones y exclusiones.
Fuera de esta ventana queda la liquidación anual del Impuesto sobre Sociedades, el modelo 200: si tu ejercicio coincide con el año natural y resulta a ingresar, se paga en julio (en 2026, hasta el día 27). La ventana de octubre no incluye ese pago; un plan que se actualice desde finales de abril lo incorporará al avanzar.
Ejemplo: un plan de tesorería a 13 semanas
Un taller de carpintería de aluminio que fabrica e instala cerramientos y escaparates para comercios y oficinas: sociedad limitada, siete personas, unos 720.000 € de facturación anual sin IVA, IVA y retenciones trimestrales, nave alquilada y pagos fraccionados por la modalidad del artículo 40.2. El periodo anual de referencia tiene 12.500 € de cuota íntegra, sin deducciones, bonificaciones, retenciones ni ingresos a cuenta: la base del pago fraccionado es 12.500 €. Hace el plan el lunes 5 de octubre con 26.000 € en el banco. Es un cálculo ilustrativo, no un caso real.
Estos supuestos son de esta empresa y no tienen por qué ser los tuyos: paga los seguros sociales de cada mes a final del mes siguiente, liquida a sus proveedores principales el día 30, abona la paga extra de Navidad a mediados de diciembre y su banco le carga los impuestos domiciliados el último día del plazo.
| Semana | Cobros | Pagos | Saldo al cerrar la semana | Qué pesa esa semana |
|---|---|---|---|---|
| S1 · 5–11 oct | 13.800 | 9.220 | 30.580 | Proveedores, gastos fijos y préstamo |
| S2 · 12–18 oct | 12.600 | 6.400 | 36.780 | Proveedores y gastos fijos |
| S3 · 19–25 oct | 11.200 | 32.790 | 15.190 | IVA, retenciones y pago fraccionado del día 20 |
| S4 · 26 oct–1 nov | 24.600 | 36.500 | 3.290 | Nómina, seguros sociales y proveedores del día 30 |
| S5 · 2–8 nov | 15.800 | 10.960 | 8.130 | Alquiler, préstamo y proveedores |
| S6 · 9–15 nov | 24.300 | 7.000 | 25.430 | Proveedores |
| S7 · 16–22 nov | 10.900 | 6.050 | 30.280 | Proveedores y gastos fijos |
| S8 · 23–29 nov | 25.100 | 8.150 | 47.230 | Proveedores |
| S9 · 30 nov–6 dic | 17.400 | 35.760 | 28.870 | Nómina, seguros sociales y proveedores |
| S10 · 7–13 dic | 25.800 | 6.600 | 48.070 | Proveedores |
| S11 · 14–20 dic | 19.800 | 18.900 | 48.970 | Paga extra |
| S12 · 21–27 dic | 6.900 | 5.650 | 50.220 | Pago fraccionado del día 21 |
| S13 · 28 dic–3 ene | 9.800 | 27.550 | 32.470 | Nómina y seguros sociales |
| Total | 218.000 | 211.530 |
En trece semanas entran 218.000 € y salen 211.530 €. La empresa acaba el periodo con 6.470 € más de los que tenía y, aun así, la semana de la nómina de octubre cierra con 3.290 € en la cuenta. El aumento de caja del conjunto del periodo no evita una semana ajustada.
La semana del día 20 salen 32.790 € hacia Hacienda: 21.300 € de IVA, 8.100 € de retenciones de nóminas y profesionales, 1.140 € de la retención del alquiler y 2.250 € de pago fraccionado, que es el 18 % de la base de 12.500 € definida en el ejemplo. Diez días después llegan la nómina neta de octubre (13.600 €), los seguros sociales de septiembre (7.800 €) y los proveedores de fin de mes (15.100 €). Lo que se cobra en esas dos semanas no alcanza, y ahí está el cierre semanal más bajo de la ventana.
Desde mediados de noviembre los cierres semanales del plan dejan más margen, incluso con la paga extra y el tercer pago fraccionado. El periodo cierra con 32.470 €. Estos son saldos al final de cada semana: para comprobar que todos los pagos se pueden atender, hay que revisar también el orden diario de los movimientos en las semanas ajustadas y compararlo con el colchón.
Y este plan, hecho el 5 de octubre, tiene un punto ciego. Los impuestos del cuarto trimestre se pagan a partir del 20 de enero, después de la semana 13. Si la ventana avanza cada lunes, entran en el plan entre finales de octubre y la primera quincena de noviembre. Si el plan se hace una vez y se guarda, aparecen en enero.
Qué pasa si un cliente paga tres semanas tarde
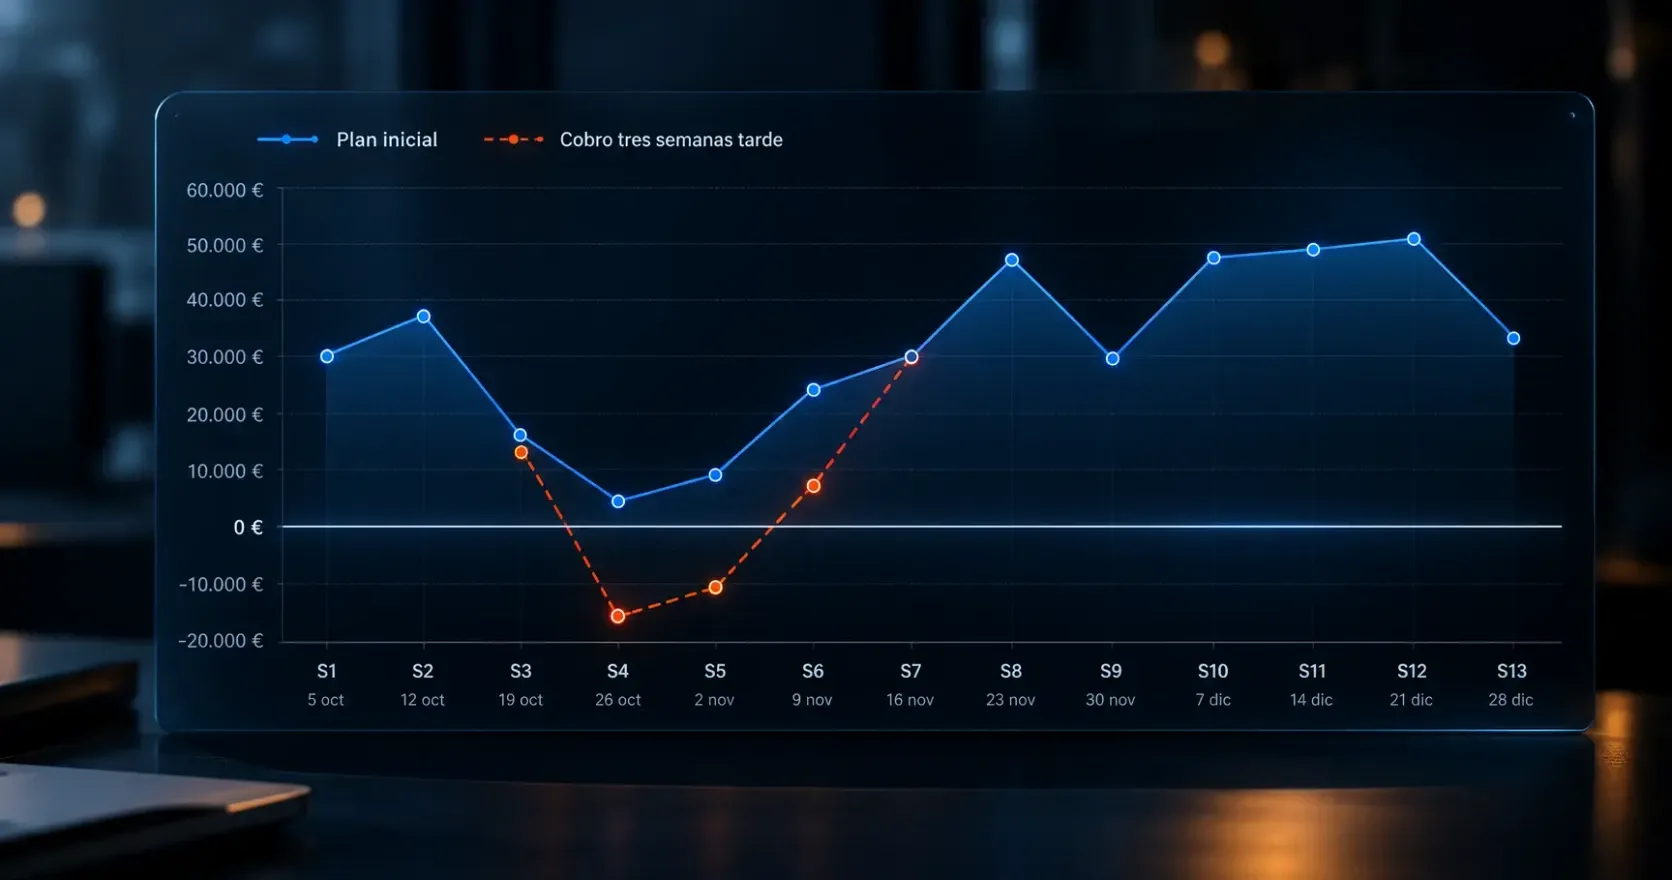
En la semana del 26 de octubre el plan cuenta con una factura de 19.360 € (16.000 € más IVA). El cliente la paga en la semana del 16 de noviembre, tres semanas después.
| Semana | Plan inicial | Cobro tres semanas tarde | Cobro tarde y proveedor movido |
|---|---|---|---|
| S4 · 26 oct–1 nov | 3.290 | −16.070 | −7.170 |
| S5 · 2–8 nov | 8.130 | −11.230 | −2.330 |
| S6 · 9–15 nov | 25.430 | 6.070 | 6.070 |
| S7 · 16–22 nov | 30.280 | 30.280 | 30.280 |
El cierre de la semana de la nómina pasa de 3.290 € a 16.070 € en negativo, y hay dos cierres semanales negativos. Mover a la semana del 9 de noviembre los 8.900 € del proveedor de perfiles, si te lo acepta y cabe en lo pactado y en el plazo legal, reduce el déficit de S4 a 7.170 €: no lo cierra.
Si el cliente no adelanta el cobro, esos 7.170 € son el déficit máximo entre los cierres semanales del escenario con el proveedor movido. Antes de pedir un puente bancario, calcula cuánto falta y durante cuántos días ordenando cobros y pagos por fecha, y añade el colchón que quieras mantener y los costes de financiación. El importe necesario puede ser mayor. El cierre de la semana del 9 de noviembre queda en 6.070 €, antes de esos costes.
Este cálculo solo mira cuándo entra el dinero. Lo que te cuesta en euros que un cliente pague tarde sale de otra fórmula, y es el número para la renovación con ese cliente.
¿Qué hago si el saldo previsto sale negativo?
Antes de mover nada, apunta cuánto falta, en qué semana y durante cuántas semanas. Después, en este orden: confirma los cobros que sostienen esa semana, comprueba las fechas día a día, mueve pagos dentro de lo pactado y, si no basta, financia el hueco antes de que llegue.
Confirmar va primero porque no cuesta nada: una llamada al cliente de la factura que sostiene la peor semana permite contrastar la fecha prevista, aunque no garantiza el cobro. Mover pagos va después, con el límite de lo que hayas pactado con cada proveedor. Financiar va al final, y el instrumento depende de la forma del hueco: dos semanas no se cubren igual que un agujero que vuelve cada trimestre. Qué instrumento encaja con cada hueco está explicado aparte.
Si el hueco se repite todos los trimestres, mira los plazos que lo fabrican: los tres días que deciden cuánta caja te pide tu actividad.
Y si el saldo previsto sigue negativo casi todas las semanas, investiga la causa: puede faltar financiación del circulante, haber pagos de inversiones o devolución de deuda, o existir pérdidas. El saldo por sí solo no lo distingue. Si el problema está en la rentabilidad, revisa en qué escalón se pierde el margen.
Si el hueco cae esta misma semana, deja el plan para después y habla hoy con tu asesor y con el banco.
Qué decisión cambia
La primera señal es el saldo más bajo al cierre de las próximas 13 semanas y la semana en que cae. Sale del extracto, los cobros previstos y el calendario de pagos. En las semanas ajustadas, el detalle diario dice cuánto margen tienes de verdad.
La solución puede empezar antes de tesorería, en cuándo se emite cada factura y en quién reclama cada cobro: trabajo comercial y de administración.
El lunes, en lugar de mirar el saldo y esperar, confirmas con el cliente la fecha de la factura que sostiene tu peor semana. Si no hay fecha, hablas con el banco esa misma semana y no la víspera de la nómina. En el ejemplo, el retraso deja un cierre previsto de −16.070 €. Detectar ese riesgo el lunes 5 de octubre, en lugar del jueves 29, da veinticuatro días más para negociar antes de la nómina.
Si trabajas con una sola cuenta, pocos clientes y unos pagos fijos que caben en un folio, esto se resuelve con una hoja de cálculo y media hora cada lunes. No necesitas nada más.
Compruébalo: apunta el saldo de hoy de todas tus cuentas, pon cada factura pendiente en la semana en que ese cliente suele pagar de verdad y añade nóminas, seguros sociales, alquiler y el próximo vencimiento con Hacienda, cada uno con su día. Marca el cierre semanal más bajo y revisa los movimientos por día si vas justo. Cambia una sola cosa y vuelve a mirarlo el lunes siguiente, partiendo de lo que realmente se ha cobrado y pagado.
Saber dónde se te queda el dinero, y qué lo provoca un paso antes, es lo que mide un diagnóstico empresarial: los cuatro frentes, los hallazgos y los cuellos de botella ordenados por fases. Si quieres que lo miremos con tus cobros y pagos delante, presenta tu empresa y hablamos con tus números.
Preguntas frecuentes
¿Qué es la tesorería y para qué sirve?
Para este plan, la tesorería de partida es el efectivo en caja y los saldos bancarios disponibles de tu empresa. Sirve para pagar a tiempo nóminas, proveedores e impuestos, y se gestiona mirando hacia delante: qué va a entrar y salir, y en qué semana.
¿Cómo se calcula la tesorería?
Para este plan, la de hoy es la suma de los saldos bancarios disponibles y el efectivo en caja. El saldo previsto al cierre de cada semana se calcula así: saldo final = saldo inicial + cobros − pagos. Ese cierre pasa a ser el saldo inicial de la siguiente semana proyectada. Al actualizar el plan, vuelve a partir del saldo real y revisa los movimientos por día si el margen es ajustado.
¿Qué es un presupuesto de tesorería y para qué se utiliza?
Un presupuesto de tesorería es el documento con los cobros y pagos que prevé una empresa, ordenados por fecha, y el saldo resultante de cada periodo. Se utiliza para saber con antelación cuándo faltará dinero y decidir a tiempo qué cobro confirmar, qué pago mover o qué financiación pedir. Es otro nombre del plan de tesorería.
¿Qué es una previsión de tesorería?
Es el trabajo de estimar cada cobro y cada pago futuro, con su importe y su fecha, a partir de las facturas pendientes, los pagos fijos, los impuestos y lo que esperas vender. Esa previsión de tesorería alimenta el plan y sirve para ver un problema de liquidez antes de que llegue.