
La rentabilidad por cliente es lo que te deja cada cuenta en euros después de restar a lo que te factura todo lo que cuesta venderle, servirle y esperar a que pague. No es lo que te factura, y a menudo tampoco se le parece.
Piensa en el cliente de 120.000 € al año que nadie en la empresa discutiría. Hace un pedido pequeño cada dos días, llama con urgencias, cambia las especificaciones a mitad de fabricación y paga a noventa días. Su margen bruto es el mejor de la cartera y, echadas las cuentas, deja 8.443 € menos que otro cliente que factura exactamente lo mismo.
Abajo tienes qué es exactamente ese número, cómo se calcula con los datos que ya tienes, cuánto cuesta en euros el plazo de cobro, el ejemplo de esos dos clientes con todas las cifras y qué hacer con la cuenta que factura mucho y deja poco.
¿Qué es la rentabilidad por cliente?
Es el resultado de una cuenta en un periodo: sus ingresos menos los costes que genera, incluidos los que no aparecen en ninguna factura. El periodo habitual es el último ejercicio cerrado, y todos los importes se toman sin IVA, que es una convención de este cálculo y no una norma fiscal.
La trampa está en la palabra. Con el mismo nombre circulan tres números distintos, y confundirlos lleva a comparar cosas que no se comparan.
Euros, margen o retorno sobre coste: tres números con el mismo nombre
| Magnitud | Cálculo | En el cliente A del ejemplo | Qué responde |
|---|---|---|---|
| Resultado por cliente | Ingresos − costes | 24.625 € | Cuánto dinero te deja |
| Margen sobre ingresos | (Ingresos − costes) ÷ ingresos | 20,5 % | Cuánto te queda de cada euro que te factura |
| Retorno sobre coste (CPS) | (Ingresos − costes) ÷ costes | 25,8 % | Cuánto te devuelve cada euro que gastas en él |
Las tres son aritmética correcta y ninguna está normalizada por una fuente oficial. El retorno sobre coste se publica a menudo como Customer Profitability Score, o CPS, y es el que más confusión provoca porque sale siempre más alto que el margen.
Nuestro criterio: la métrica principal es el resultado en euros. Un 40 % sobre un cliente de 5.000 € son 2.000 €; un 20 % sobre uno de 120.000 € son 24.000 €. Para decidir dónde pones a tu equipo, manda el segundo número. El margen en % se usa después, para comparar cuentas de tamaño parecido.
¿Cómo calcular la rentabilidad de un cliente?
Resultado del cliente = facturación neta − costes directos − coste de servir − coste del plazo de cobro. Cuatro bloques, y cada uno sale de un documento que tu empresa ya tiene.
- Facturación neta del año. Del libro de facturas emitidas, filtrado por cliente, sin IVA y descontando abonos y rappels.
- Costes directos. Lo que consumen sus pedidos: material, mercancía, transporte que pagas tú, comisiones. Sale de los albaranes y de las fichas de coste de cada producto.
- Coste de servir. Las horas que tu equipo dedica a ese cliente y que no le facturas: preparar pedidos, atender llamadas, gestionar cambios, apagar urgencias. Horas por coste de la hora.
- Coste del plazo. Lo que te cuesta financiar sus facturas mientras no las paga. Tiene su propia sección más abajo.
Con el paso 2 tienes el margen de contribución de la cuenta, que es lo que queda de cada venta para tapar los costes fijos. Con los pasos 3 y 4 tienes el análisis de rentabilidad del cliente completo, que es otro número y sirve para otra decisión.
Qué costes entran y cómo se reparten
El principio lo fija la metodología de costes que publica la Intervención General del Estado: un coste directo se asigna al objeto de coste sin necesidad de aplicar método de reparto alguno, y uno indirecto se imputa con un criterio o clave de reparto, un factor «cuya medida es fácilmente determinable» (Resolución de la IGAE de 28 de julio de 2011). Es una norma para el sector público, no una obligación para tu empresa, pero es la referencia pública más clara de cómo se hace bien. Y pide asignar de forma directa siempre que se pueda.
| Bloque | Qué incluye | Cómo se asigna | De dónde sale el dato |
|---|---|---|---|
| Costes directos | Material, mercancía, portes, comisiones | Directo, pedido a pedido | Albaranes y fichas de coste |
| Coste de servir | Preparación, atención, cambios, urgencias | Por tiempo: horas × coste de la hora | Estimación de quien atiende la cuenta |
| Coste del plazo | Financiación de lo pendiente de cobro | Por cliente, con sus días reales | Mayor de clientes y tipo de tu póliza |
| Estructura | Dirección, alquiler, administración general | No se reparte | Cuenta de resultados |
Lo que no debes hacer es repartir la estructura como un tanto por ciento de las ventas. Robert S. Kaplan lo describe como uno de los métodos «imprecisos» con los que las empresas se engañan sobre sus clientes (HBS Working Knowledge, 2005): el cliente grande carga con más estructura solo por facturar más, aunque consuma menos, y el pequeño y caótico sale limpio. Kaplan propone medirlo por tiempo. Su ejemplo: un departamento de atención que cuesta 70 dólares la hora y una gestión de 24 minutos cuestan 28 dólares a ese cliente. Ese es el método de este artículo.
Una aclaración para no mezclar piezas: si las horas se facturan, como en un taller que cobra por hora, son coste variable del servicio y van en el paso 2. Si son atención que nadie factura, son coste de servir y van en el paso 3.
Lo que cuesta una hora de tu equipo
Coste de la hora = coste de empresa anual de quien atiende la cuenta ÷ horas efectivas trabajadas al año. Coste de empresa es el bruto más la Seguridad Social a cargo de la empresa, y está en tus nóminas. Horas efectivas son las de convenio menos vacaciones, festivos y ausencias.
Como referencia, el coste laboral medio por hora efectiva en España fue de 26,18 € en el segundo trimestre de 2026 (INE, Encuesta Trimestral de Coste Laboral). Es una media nacional que mezcla sectores y oscila cada trimestre con las pagas extra: sirve para saber si tu cifra es razonable, nunca para sustituirla.
¿Cuánto te cuesta que un cliente pague a noventa días?
Coste del plazo = facturación del periodo × tipo anual de tu financiación × días de cobro ÷ 365. En un cliente de 120.000 € con tu póliza al 6 %, pasar de cobrar a treinta días a cobrar a noventa cuesta 1.184 € al año.
El tipo es el de la financiación que realmente usas mientras esperas: tu póliza, tu línea de descuento o, si no te financias, lo que te renta el dinero parado. Pon el tuyo. Y una precaución de cálculo: si en vez de la facturación usas el saldo medio pendiente de ese cliente, no vuelvas a multiplicar por los días, porque ese saldo ya los incluye y contarías el plazo dos veces.
Además, entre empresas en España el plazo pactado no puede pasar de sesenta días naturales, y sin pacto son treinta (Ley 3/2004, artículo 4, texto consolidado). La propia ley explica por qué existe: los plazos excesivos y la morosidad deterioran la rentabilidad de las empresas, con efectos especialmente negativos en la pyme. Un cliente que paga a noventa días está fuera de ese techo, y ese dato también se lleva a la renovación.
Este es el plazo cliente a cliente. Si quieres verlo a nivel de toda la empresa, es cuánto dinero tiene tu empresa parado en facturas por cobrar.
Ejemplo: dos clientes que facturan lo mismo y no te dejan lo mismo
Por margen bruto gana el cliente A; por lo que de verdad deja, gana el B por 8.443 € al año. Una empresa de embalaje a medida que vende a otras empresas, con un coste de 30 € por hora trabajada calculado con sus nóminas, una póliza al 6 % y tres cuartos de hora de trabajo por pedido entre prepararlo, expedirlo y facturarlo. Cálculo ilustrativo, no un caso real.
| Concepto | Cliente A (el de siempre) | Cliente B |
|---|---|---|
| Facturación neta | 120.000 € | 120.000 € |
| Costes directos | 78.000 € (65 %) | 84.000 € (70 %) |
| Margen bruto | 42.000 € (35 %) | 36.000 € (30 %) |
| Pedidos al año | 160 → 120 h | 24 → 18 h |
| Atención, cambios y urgencias | 400 h | 60 h |
| Coste de servir (h × 30 €) | 15.600 € | 2.340 € |
| Días de cobro | 90 | 30 |
| Coste del plazo (fact. × 6 % × días ÷ 365) | 1.775 € | 592 € |
| Resultado del cliente | 24.625 € (20,5 %) | 33.068 € (27,6 %) |
| Retorno sobre coste (CPS) | 25,8 % | 38,0 % |
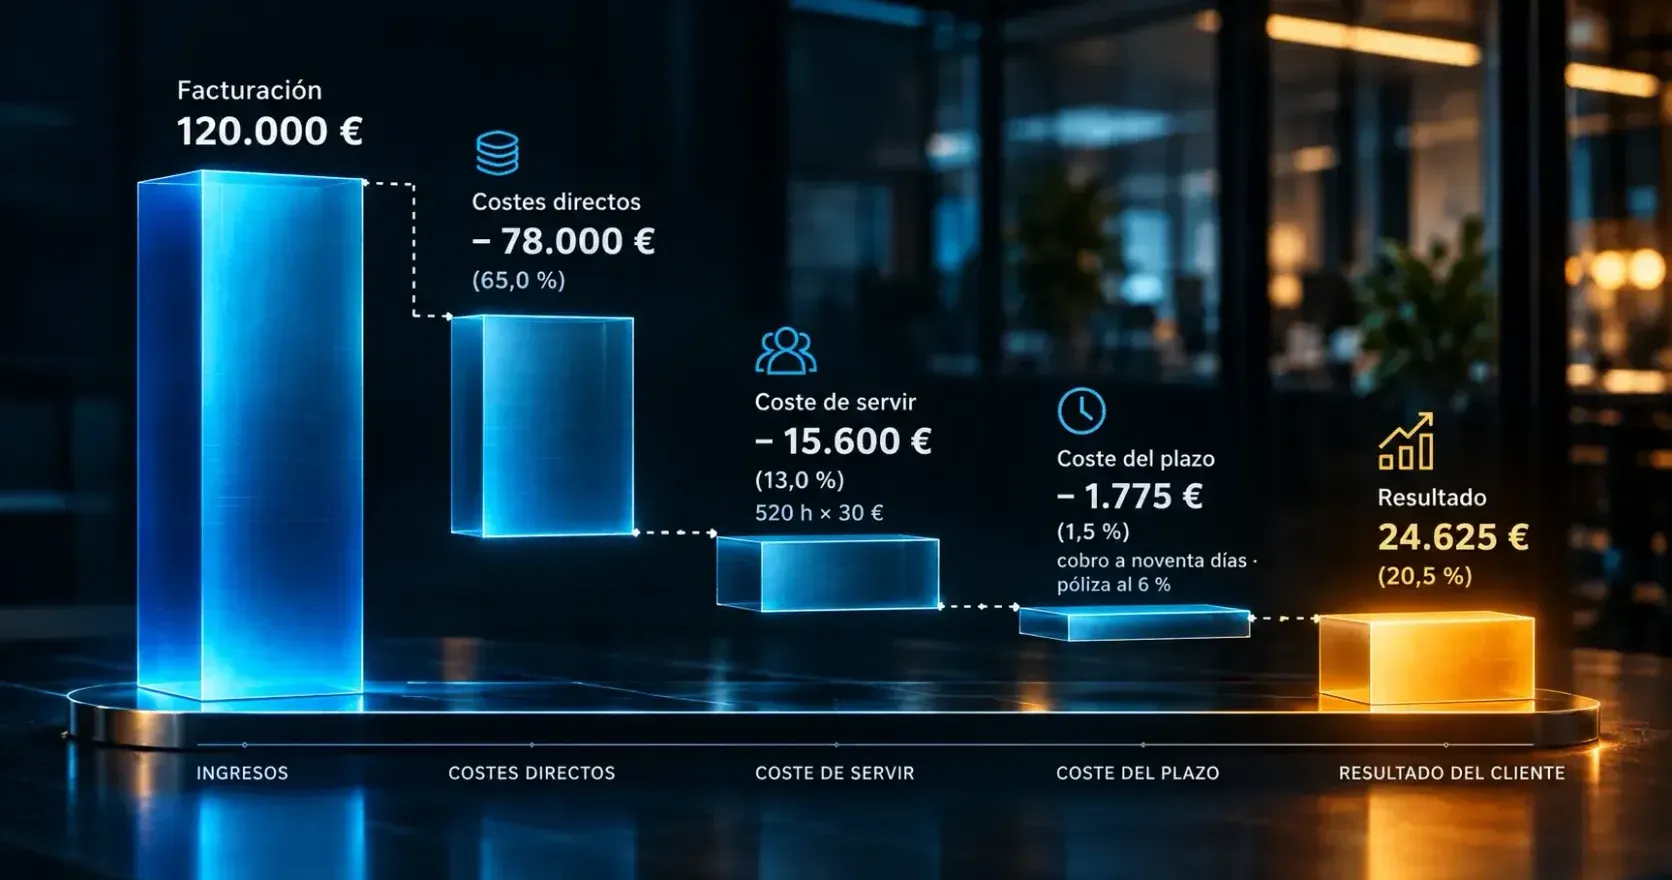
A tiene mejor precio y peor cuenta. Sus 520 horas al año son cerca de un 30 % de la jornada anual de una persona a jornada completa dedicada a él, y nadie se las ha facturado nunca. B compra más barato, pero en pedidos grandes, sin cambios y pagando a treinta días.
Este cálculo tiene que cuadrar con tu contabilidad. Suma el resultado de todos tus clientes antes del coste del plazo, resta la estructura que no has repartido y tienes que llegar a tu resultado de explotación. Si no llegas, hay horas o costes que no has asignado a nadie. El coste del plazo es un criterio de gestión y no aparece como tal en la cuenta: donde sí aparece es en los intereses de tu póliza, más abajo.
¿Cómo saber si un cliente es rentable?
Un cliente es rentable si su resultado completo es positivo y está a la altura del resto de tu cartera; pero antes de calcularlo, hay señales que lo delatan. Kaplan las enumera: producto a medida, pedidos pequeños, embalajes especiales, entregas urgentes, mucho apoyo antes y después de la venta y condiciones de pago holgadas. Cada una tiene valor para el cliente pero ninguna te sale a cero.
Si una cuenta acumula tres de esas señales, calcúlala la primera. No es raro que el resultado se concentre en pocos clientes: Kaplan afirma que en casi todos los estudios de rentabilidad por cliente entre el 15 % y el 20 % de los clientes genera el 100 % del beneficio o más. En el caso de una aseguradora que describe, el 40 % más rentable generaba el 130 % del beneficio anual y el 5 % menos rentable perdía el equivalente al 30 %. Es un caso, no una ley: tu reparto es el que salga de tus números.
Y usa el número adecuado para cada decisión:
- Aceptar un pedido adicional de un cliente que ya tienes: mira el margen de contribución. Si ese pedido no añade horas de servicio ni plazo, cualquier contribución positiva suma.
- Renovar, renegociar o rediseñar la cuenta: mira el resultado completo, con el coste de servir y el plazo. Es el único que dice si la relación, tal como está pactada, te deja dinero.
Compruébalo: coge tu cliente que más factura y el quinto. Apunta para cada uno la facturación neta del último año, los pedidos, las horas al mes que le dedica quien lo atiende y los días reales de cobro. Calcula los dos con la misma fórmula. Si el quinto deja más que el primero, ya sabes dónde empezar.
Qué hacer con un cliente que no te deja dinero
Salir es el último paso, no el primero. Kaplan propone un orden, y cada paso solo tiene sentido si el anterior no ha bastado.
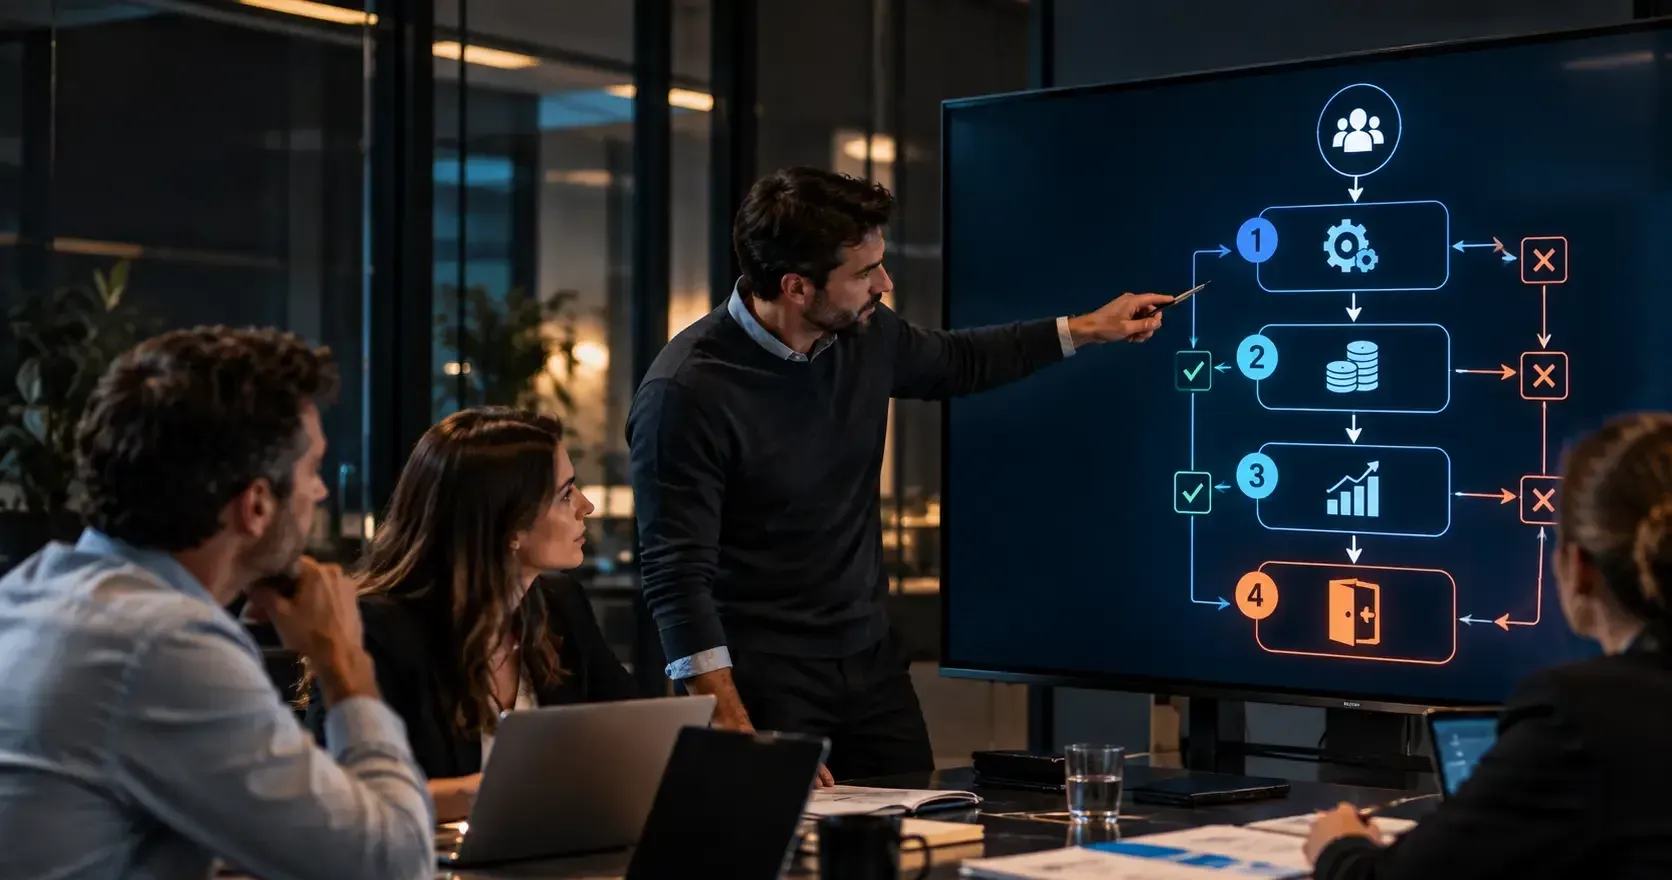
- Arregla primero tus procesos. El cliente no tiene por qué pagar tus ineficiencias. Si sus pedidos son pequeños, abarata prepararlos: pedidos por canal electrónico, agrupación semanal, plantillas.
- Ponle precio a cada opción. Un precio base para el pedido estándar y un precio por cada variación: pedido mínimo, tarifa de urgencia, cambios fuera de plazo, cobro a más días. Cada opción tiene que cubrir al menos lo que cuesta, y así el cliente elige con el coste delante.
- Amplía la relación hacia líneas en las que ganes más, si las tienes.
- Sal si no cambia. Si después de los tres pasos la cuenta sigue perdiendo, deja de priorizarla o no la renueves.
Es una secuencia condicionada, no una regla: un cliente que pierde dinero puede merecer la pena si te abre un mercado o te llena capacidad ociosa, y esa decisión es tuya. Lo que no conviene es tomarla sin el número. Cambia una sola condición en la próxima renovación y ponle fecha de revisión.
Cuándo la hoja de cálculo deja de sostenerse
Con pocos clientes y precios estables, una hoja de cálculo revisada cada trimestre basta. Con precios negociados cuenta a cuenta, decenas de clientes y horas que nadie registra, deja de sostenerse: las horas se estiman de memoria, el cálculo se hace una vez y no se repite, y el número envejece antes de llegar a la renovación.
En ese punto lo que falta no es la fórmula, es que alguien la alimente cada mes con los datos de facturación, pedidos y cobros. Es lo que mira el frente de Finanzas del Motor de Crecimiento YF: margen por línea y por tipo de cliente, estructura de costes y tesorería, y no el margen medio, que promedia la cuenta que te sostiene con la que te cuesta dinero.
Preguntas frecuentes
¿Qué es el Customer Profitability Score (CPS)?
Es el resultado de un cliente dividido entre lo que cuesta atenderlo: cuánto te devuelve cada euro que gastas en él. En el ejemplo, el cliente A tiene un CPS del 25,8 % y un margen sobre ingresos del 20,5 %, con los mismos 24.625 € de resultado. Ninguna fuente oficial normaliza el indicador, así que compruebas qué denominador usa quien te lo da.
¿Cómo calculo el coste por hora de mi equipo?
Divide el coste de empresa anual de cada persona, bruto más Seguridad Social a cargo de la empresa, entre sus horas efectivas del año. Si varias personas atienden al mismo cliente, calcula el coste de cada una o una media ponderada por las horas que le dedica cada una. La media del INE solo sirve para contrastar tu cifra.
¿Sirve también en una empresa de producto, no solo de servicios?
Sí, y ahí suele ser donde más sorprende. En una empresa de producto el coste directo está bien medido, pero las horas de preparación, los pedidos pequeños, los portes urgentes y el plazo de cobro se quedan en la estructura. Son exactamente los que separan a un cliente de otro con el mismo margen bruto.
¿Qué diferencia hay entre rentabilidad por cliente y valor de vida del cliente?
La rentabilidad por cliente mide un periodo cerrado, normalmente el último año. El valor de vida, o LTV, estima lo que te dejará un cliente durante toda la relación, y circula con varias definiciones: una media anual de beneficios no es un LTV. Se compara con cuánto te cuesta traer cada cliente; la rentabilidad anual es su punto de partida.
¿Qué porcentaje de rentabilidad por cliente es bueno?
No hay una cifra universal. Compara cada cliente con el resto de tu cartera y con tu margen global: los que quedan por debajo de tu media son los que la bajan. Si lo que te preocupa es el margen de toda la empresa, mira en qué escalón de la cuenta de resultados se pierde el margen.
Tus clientes, con tus números
Calcula tus dos clientes, el primero y el quinto por facturación, con los cuatro bloques de este artículo. Terminarás con dos números en euros y una condición concreta que cambiar en la próxima renovación: el plazo, el pedido mínimo, la tarifa de urgencia o el alcance.
Saber qué cuentas te sostienen y cuáles te cuestan dinero es parte de lo que mide un diagnóstico empresarial: los cuatro frentes, los hallazgos y los cuellos de botella ordenados por fases. Si quieres que lo miremos con tus clientes delante, presenta tu empresa y hablamos con tus números.