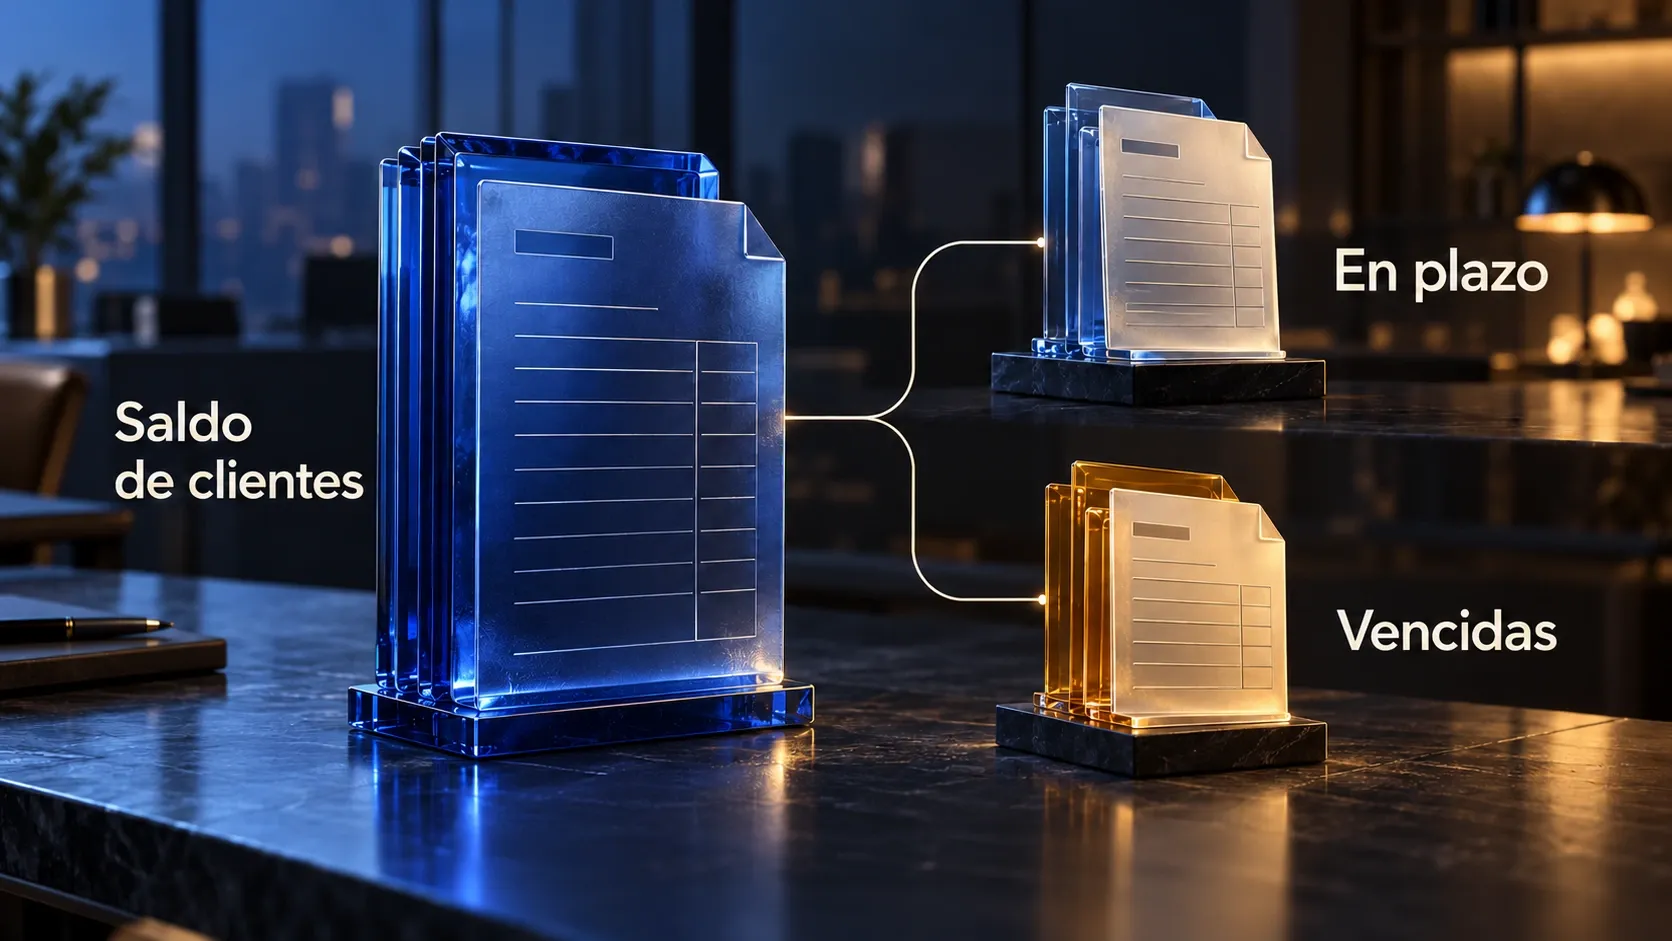
El periodo medio de cobro expresa en días de venta el saldo pendiente de tus clientes, pero no dice qué facturas están fuera de plazo.
Cierras el mes con beneficio y vuelves a usar la póliza para pagar las nóminas. Hay clientes que aún están en plazo y otros que han dejado pasar el vencimiento. El total del balance los junta.
Abajo puedes calcular tu indicador, situarlo frente a tu sector y decidir qué comprobar antes de reclamar o cambiar las condiciones.
¿Qué es el periodo medio de cobro?
El periodo medio de cobro expresa en días cuánto pesa el saldo comercial pendiente respecto a las ventas. También se llama plazo medio de cobro o periodo promedio de cobro. Se abrevia PMC y suele aparecer como DSO, por el inglés days sales outstanding.
Si las ventas y las condiciones de cobro se mantienen estables durante el año, el PMC puede aproximarse a los días que tardas de media en cobrar. Con crecimiento o ventas de temporada, esa aproximación puede perder precisión. También influye cuánto vendes al contado y qué clientes concentran lo pendiente.
Para interpretar tu periodo de cobro, separa el indicador contable, el plazo que has pactado y el retraso comprobado desde el vencimiento. La primera cifra orienta; las fechas de cada factura dicen si hay algo que reclamar.
¿Cómo calcular el periodo medio de cobro?
Divide el saldo comercial de clientes al cierre entre las ventas anuales más su IVA repercutido y multiplica por 365. Esa es la base del cálculo contable que utilizaremos, con los ajustes del numerador indicados debajo.
La fórmula y los datos que necesitas
PMC al cierre = saldo comercial de clientes al cierre ÷ (ventas netas anuales + IVA repercutido correspondiente) × 365.
La guía metodológica del Banco de España incluye también lo que te deben los clientes a más de un año: los deudores comerciales no corrientes. Descuenta los anticipos de clientes cuando dispone de ese dato. Si tienes esas partidas, ajusta el saldo con tu asesor antes de compararlo.
Toma el saldo del balance y contrasta la cifra de negocios y el IVA con la contabilidad y el libro de facturas emitidas del mismo ejercicio. El denominador incluye el conjunto de las ventas; no retires las ventas al contado para después comparar el resultado con esta referencia.
Saldo al cierre o media de los cierres mensuales
Para situarte frente al Banco de España utiliza el saldo al cierre anual. Para seguir tu gestión, proponemos sustituirlo por la media de los doce cierres mensuales. Mantén las ventas y el IVA de ese mismo periodo. Es una adaptación de gestión.
Para actualizarla cada mes, toma la media de los últimos doce saldos mensuales. Usa las ventas y su IVA de esos mismos doce meses. Compara resultados calculados así, también con el del mismo mes del año anterior si tu actividad es estacional. Conserva los resultados anteriores para ver la evolución.
El cierre sirve para la referencia sectorial. La media mensual sirve para tu evolución interna.
El IVA que infla el resultado
El saldo pendiente suele incluir el IVA de las facturas. Si lo divides entre ventas sin IVA, mezclas bases. Con todas las operaciones al 21 %, un PMC de 63 días aparecería como 76,23: 63 × 1,21 = 76,23. Es un error de cálculo, no un retraso adicional.
Si exportas o facturas con distintos tipos, suma el IVA efectivamente repercutido que corresponda a esas ventas. No multipliques toda la facturación por 1,21 por costumbre.
Ejemplo: el mismo negocio, distinto saldo de referencia
Ejemplo hipotético de una empresa de servicios técnicos. No tiene anticipos de clientes ni deudores comerciales a largo plazo. Todas las ventas del ejercicio llevan, como supuesto del ejemplo, un IVA del 21 %.
| Dato del ejercicio | Importe |
|---|---|
| Ventas netas | 730.000 |
| IVA repercutido: 730.000 × 0,21 | 153.300 |
| Ventas más IVA: 730.000 + 153.300 | 883.300 |
| Clientes pendientes al cierre, con IVA | 152.460 |
| Suma de los doce saldos mensuales de clientes, con IVA | 1.481.040 |
El PMC al cierre es 152.460 ÷ 883.300 × 365 = 63 días.
Para el seguimiento interno, el saldo medio mensual es 1.481.040 ÷ 12 = 123.420 €. Con ese saldo, el indicador es 123.420 ÷ 883.300 × 365 = 51 días.
La diferencia entre 63 y 51 días dice que el saldo del cierre supera la media utilizada. Para explicar esa diferencia, comprueba qué ventas y saldos se acumularon al final del ejercicio.
Si omitieras el IVA, el primer cálculo daría 152.460 ÷ 730.000 × 365 = 76,23 días.
Y si haces la operación inversa, 883.300 ÷ 365 × 63 = 152.460 €, recuperas el saldo del cierre. Es el saldo comercial que estás financiando, no una estimación de lo vencido ni de lo que puedes recuperar mañana.
Compruébalo: anota junto al resultado qué saldo has usado, qué ejercicio cubren las ventas y cómo has incorporado el IVA. Si alguien repite la operación con esos datos, debe obtener el mismo número.
¿Cuántos días es normal tardar en cobrar en tu sector?
Según el Banco de España, la mediana total del periodo medio de cobro fue de 20,7 días en 2024, con diferencias entre sectores. Compara tu sector y, por separado, tu tamaño. Las referencias se calculan con las cuentas depositadas. Son una orientación contable, no un plazo recomendado para tus contratos.
| Sector | Primer cuartil | Mediana | Tercer cuartil |
|---|---|---|---|
| Industria manufacturera | 19,5 | 48,2 | 79,8 |
| Construcción | 4,0 | 31,8 | 76,3 |
| Comercio mayorista y minorista; reparación de vehículos | 1,0 | 20,3 | 57,0 |
| Transporte y almacenamiento | 25,0 | 51,5 | 80,6 |
| Hostelería | 0,0 | 0,0 | 4,7 |
| Información y comunicaciones | 5,6 | 38,5 | 86,9 |
| Actividades profesionales, científicas y técnicas | 2,8 | 30,2 | 75,5 |
| Actividades administrativas y servicios auxiliares | 1,0 | 27,8 | 67,0 |
| Agua, saneamiento y residuos | 25,5 | 56,8 | 92,5 |
| Grupo de la fuente | Primer cuartil | Mediana | Tercer cuartil |
|---|---|---|---|
| Microempresas | 0,0 | 16,6 | 59,0 |
| Pequeñas | 0,0 | 19,5 | 61,6 |
| Medianas | 14,4 | 47,4 | 77,1 |
| Grandes, solo criterio de tamaño | 19,0 | 46,1 | 73,3 |
Fuente de ambas tablas: Banco de España, Central de Balances, cuadro de periodo medio de cobro.
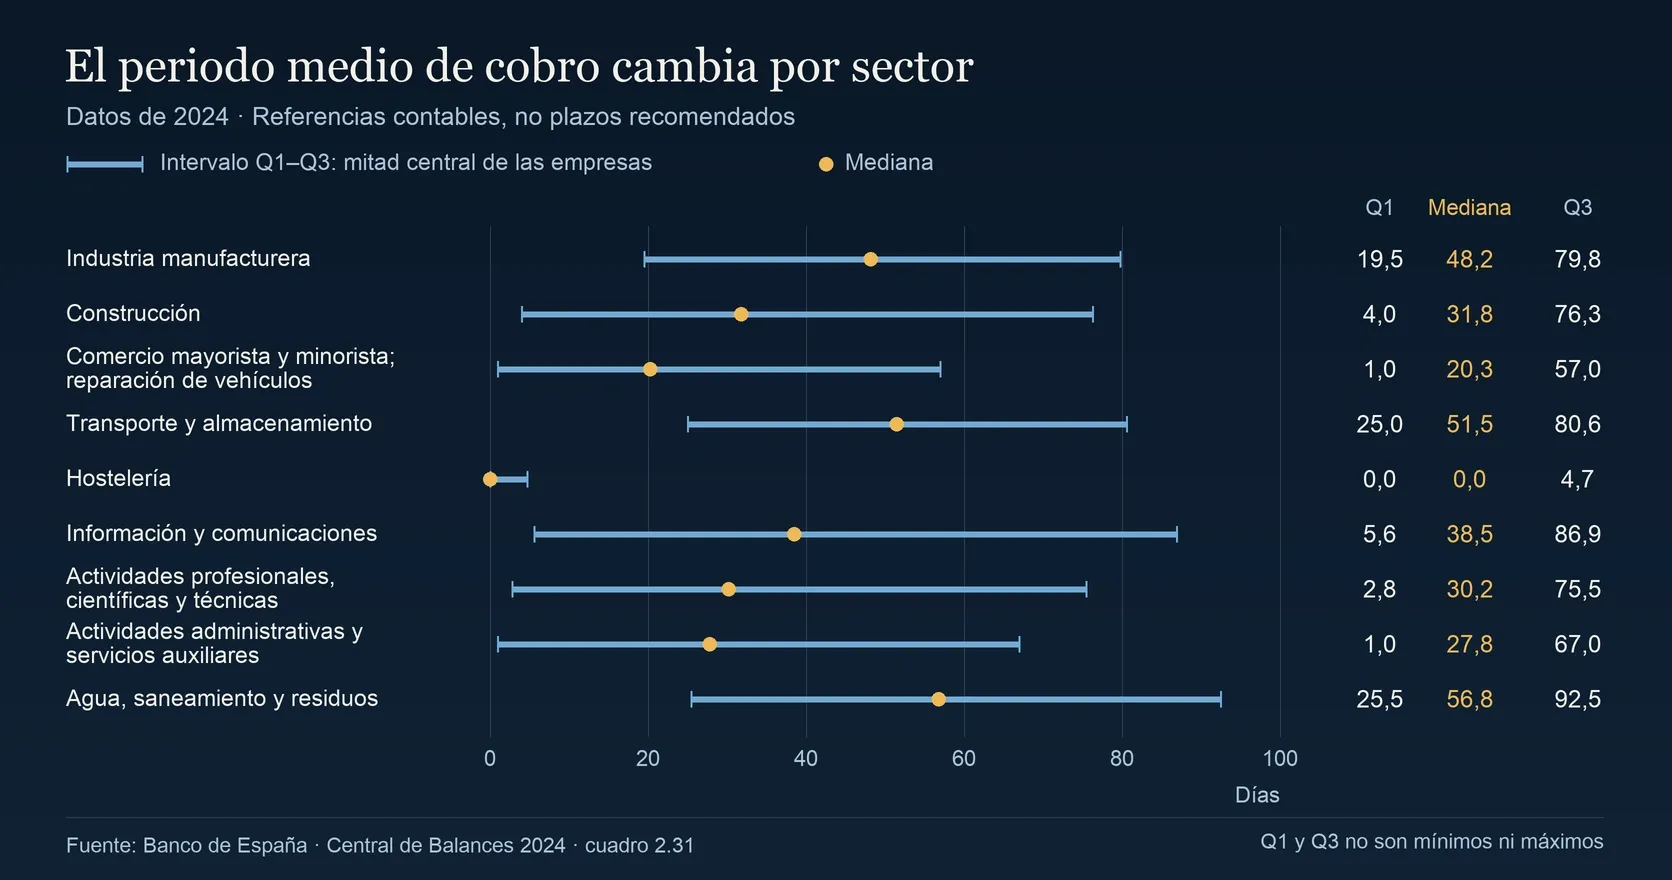
Ordena las empresas de menor a mayor PMC. El primer cuartil marca el corte del primer cuarto; la mediana, el de la mitad; el tercer cuartil, el de los tres cuartos. Estar por encima de la mediana sitúa tu indicador en la mitad superior. Comprueba qué explica esa posición antes de cambiar cómo gestionas los cobros.
El agregado mezcla sectores cuyas medianas en 2024 van de 0,0 en hostelería a 74,7 en industrias extractivas. Por eso conviene mirar tu sector, no usar el total como objetivo.
Tampoco cruces mentalmente las tablas para inventar una mediana de «pequeñas constructoras»: ese dato no está aquí. Si tu último cierre corresponde a otro año, deja visible la diferencia temporal; la referencia sectorial sigue siendo de 2024.
¿Qué plazo de cobro permite la ley?
La Ley 3/2004 establece entre empresas 30 días naturales sin pacto y permite acordar hasta 60 como máximo. Es la regla general; hay operaciones con reglas propias. Sin pacto, el plazo empieza al recibir los bienes o prestarse el servicio, salvo el supuesto de aceptación que se explica debajo.
La Ley 3/2004, artículo 4, exige hacer llegar la factura antes de cumplirse 15 días naturales desde la recepción efectiva de los bienes o la prestación del servicio. La fecha de la factura no sustituye sin más a la de entrega.
Puede existir un procedimiento de aceptación o comprobación previsto legalmente o en el contrato. Su duración máxima es de 30 días desde la entrega. El plazo de pago es entonces de 30 días desde la aceptación o comprobación. Puede ampliarse por pacto dentro del límite legal. Revisa el supuesto aplicable antes de fijar el vencimiento.
Con la Administración cambia el cómputo. Como regla general, tiene 30 días desde la entrega para aprobar la conformidad y otros 30 desde esa aprobación para pagar. La Ley 9/2017, de Contratos del Sector Público, artículo 198.4, recoge las salvedades y los requisitos de presentación de la factura.
¿Qué pasa si tu cliente paga tarde?
La demora puede generar 40 € de compensación e intereses: sin tipo pactado, se aplica el 10,40 % anual durante el segundo semestre de 2026. Para exigir intereses debes haber cumplido tus obligaciones. El deudor puede quedar exonerado si demuestra que no es responsable del retraso.
Los intereses empiezan a generarse automáticamente al incumplir el plazo, sin necesidad de reclamación, según la Ley 3/2004, artículos 5 y 6.
El artículo 7 de la Ley 3/2004 establece que se aplica el tipo pactado o, en su defecto, el legal. El tipo legal citado lo publica la Resolución de 30 de junio de 2026 de la Secretaría General del Tesoro y Financiación Internacional.
La Ley 3/2004, artículo 8, añade 40 € a la deuda sin petición expresa. Además, puedes reclamar los costes de cobro acreditados que superen esa cantidad. La indemnización no procede si el deudor no es responsable del retraso.
Si habéis pactado pagos fraccionados, los intereses y la compensación se calculan solo sobre las cantidades vencidas, conforme al artículo 6 de esa ley.
Ese 10,40 % es el tipo legal reclamable por demora, no el coste de tu póliza. Para valorar lo que te cuesta financiar el saldo, utiliza el tipo de tu propia financiación.
Como contexto, CEPYME situó el plazo medio de pago en 80,5 días en el promedio de 2025. Su Observatorio de Morosidad utiliza para ese indicador facturas aseguradas de clientes de CESCE. No es la misma medida ni la misma base que la mediana contable anterior, ni convierte un retraso habitual en un plazo aceptable.
Cómo comprobar los pagos de un cliente grande antes de firmar
Busca la información sobre pagos a proveedores del cliente. Todas las sociedades mercantiles deben incluir su plazo medio de pago en la memoria de las cuentas anuales. Las cotizadas deben publicarlo también en su web; las no cotizadas que no presentan cuentas abreviadas, si tienen web.
La obligación web incluye además el importe y el número de facturas pagadas por debajo del máximo legal y la proporción que representan sobre el total. Lo establece la Ley 15/2010, disposición adicional tercera.
Compruébalo: antes de aceptar las condiciones, busca esa nota en las últimas cuentas disponibles, anota el ejercicio y contrasta sus datos con lo que te proponen. Si no encuentras la información, solicítala; su ausencia en una búsqueda no demuestra que paguen tarde. El dato histórico tampoco garantiza cuándo cobrarás tú.
¿Qué haces el lunes con tu periodo medio de cobro?
Empieza midiendo con un método fijo y comprueba los vencimientos antes de atribuir una causa al resultado.
Compruébalo: calcula el PMC al último cierre anual y sitúalo junto a las referencias de sector y tamaño. Anota el año de cada dato. Por separado, compara tu indicador de saldos medios con el de un periodo anterior equivalente.
Después contrasta vencimientos y cobros en el listado de facturas pendientes por antigüedad, que también permite investigar si el atasco empieza antes, al facturar.
| Lo que ves | Qué tienes que comprobar | Dónde se comprueba y qué haces |
|---|---|---|
| Hay importes vencidos pendientes | Que la deuda sea exigible y si hay incidencias en la entrega o la factura | Contrasta contrato, entrega, factura y cobros. Reclama lo exigible y revisa si proceden intereses y compensación. |
| No hay vencidos, pero el plazo pactado exige más financiación de la que puedes sostener | Si el desfase aparece también en tus fechas previstas de cobro y pago | Llévalo al plan de tesorería. Calcula el coste del plazo por cliente antes de negociar las condiciones de las próximas operaciones, respetando el máximo legal |
| El PMC sube con el mismo método o supera la referencia comparable | Si pesan la concentración de clientes, las ventas, la estacionalidad o las condiciones | Revisa el extracto de la cuenta de clientes y las ventas del periodo. Si encabeza el saldo un cliente, comprueba sus facturas antes de cambiar el proceso |
| No aparece ninguna de esas señales | Que el siguiente cálculo use los mismos criterios | Conserva el resultado y pon fecha a la revisión; no cambies condiciones solo para quedar por debajo de una mediana |
Si necesitas estudiar la financiación del conjunto, sigue con las necesidades operativas de fondos y su relación con el fondo de maniobra. Si el desfase no se cubre, lleva las fechas y los importes a tu asesor y al banco.
Elige una actuación apoyada en lo que has comprobado: cambia una sola cosa y ponle fecha de revisión.
Si no sabes dónde está el atasco, el siguiente paso es medirlo con un diagnóstico empresarial. Antes de contratar nada ves el panel funcionando en vivo, con datos de demostración. Si tu empresa ya factura con clientes reales y quieres revisar su situación, preséntala.
Preguntas frecuentes sobre el periodo medio de cobro
¿Es legal pagar a 60 días?
Sí, entre empresas puede pactarse un plazo de hasta 60 días naturales como máximo, según la Ley 3/2004, artículo 4. Sin pacto, la regla general es de 30 días desde la recepción de los bienes o la prestación del servicio. Hay operaciones con reglas propias y procedimientos de aceptación que cambian el inicio del cómputo. Comprueba el supuesto aplicable antes de fijar la fecha de pago.
¿Se calcula con IVA o sin IVA?
Con IVA tanto en el saldo de clientes como en las ventas del denominador, siguiendo el criterio del Banco de España. Así comparas cantidades con la misma base. Suma el IVA repercutido correspondiente a las ventas; si hay distintos tratamientos, utiliza los importes efectivos.
¿Qué diferencia hay entre periodo medio de cobro y periodo medio de pago?
El primero mira lo que te deben tus clientes; el segundo, también llamado plazo medio de pago, mira lo que tardas en pagar a tus proveedores. No mezcles sus resultados sin comprobar cómo se ha calculado cada indicador.
¿Cada cuánto conviene calcularlo?
Como pauta de gestión, actualízalo con cada cierre mensual y compara siempre periodos de la misma duración. La comparación anual con el sector se hace aparte. Si tienes una factura vencida que requiere actuación, no esperes al siguiente cierre para revisarla.